更新时间:2026-09-18 14:32:35点击:
进入 9 月之后黑色板块内部的分化进一步显现。市场一边在持续讨论国内终端需求恢复力度偏弱的现实,另一边部分品种凭借整体库存水位不高的现状,行情并没有出现深度下行,走出明显的韧性特征。焦煤与热轧卷板就是当中代表性的两个品种,一个处在上游原料端,一个属于板材成材,同样受到低库存逻辑托底,但二者背后的驱动力量却并不相同。
焦煤的矛盾集中在供给刚性与保供预期之间的拉扯。从产业库存数据来看,焦化企业以及钢厂内部的焦煤原料库存整体维持在相对低位,港口的炼焦煤存货也没有出现明显累积。在前期主产区安检管控的背景之下,本土炼焦煤释放受到约束,同时蒙煤进口的流量存在阶段性扰动,现货市场资源偏紧给近月合约形成底层支撑。但盘面同样不能忽视政策层面带来的变量,保供增产的消息会随时改变市场对于后续供给的预期,容易引发短期情绪性的快速回调。这也就造就焦煤的特殊格局,现货端低库存限制价格的下跌空间,而远期保供的猜想又压制向上的高度,整体转入宽幅震荡博弈。不少交易者很容易单纯拿库存数据直接做多,却忽略政策预期带来的情绪冲击,进而遭遇盘中的剧烈回撤。
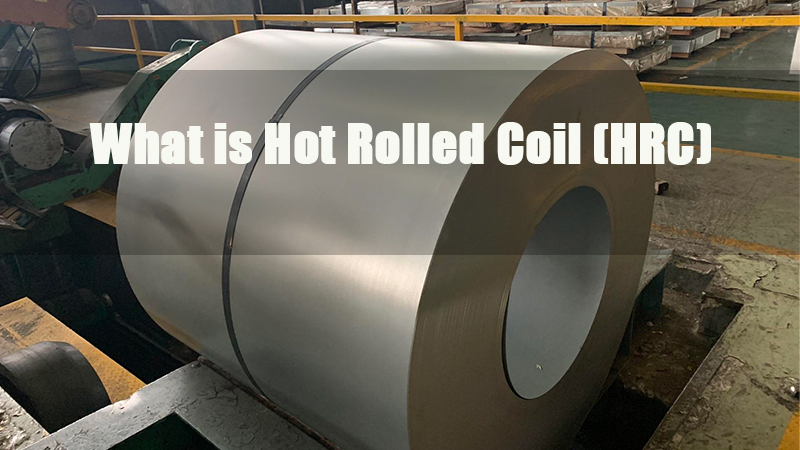
热轧卷板的韧性更多来自制造业板块的需求差异,以及主动减产带来的去库效果。对比建筑用螺纹钢,热卷对应的下游覆盖工程机械、汽车、家电以及出口订单。地产施工偏弱的环境之下,板材依靠制造业以及海外出口形成一定缓冲。近期钢厂亏损压力加大之后,不少钢企主动选择对热卷产线开展检修降产,供给收缩带动社会库存与厂库缓慢去化。这里需要留意一个关键点,当前热卷的去库并不完全来自下游消费大幅回暖,相当一部分是钢厂主动压缩产量实现的结果。一旦后续制造业订单持续走弱,即便继续维持低库存,成材向上的动力依旧会受到牵制,低库存只是提供底部支撑,不等于直接开启一轮持续上涨行情。
原料和成材之间的传导链条也在持续发生变化。如果焦煤价格维持高位运行,将会抬高热卷的冶炼成本;持续的成本压力会进一步倒逼钢厂加大检修减产的力度,成材的产量收缩反过来又会向下传导,削弱焦化端对于焦煤的采购需求。这套负反馈逻辑始终悬在整个黑色产业链之上。也就是说,不能割裂看待焦煤和热卷,原料的强弱会影响成材成本,成材端的利润与开工反过来又约束上游原料的上方空间。
翻看各家期货机构的公开研判,市场对于这一组品种并没有形成统一的方向共识。一部分机构认为现阶段整体库存底座偏低,出现趋势性大跌的条件尚不具备,行情更多以震荡反复为主,交易上适合依托关键支撑位置逢低看待。另有机构保持偏谨慎的看法,提示保供政策落地之后焦煤后期供给存在回升可能性;而热卷这边,后续需要持续验证国内制造业开工以及出口的持续性,一旦旺季证伪,板材的韧性也有可能被逐步削弱。同时四季度临近,冬储预期也会慢慢进入市场的交易视野,会进一步扰动整个黑色板块的节奏。
对于普通参与黑色期货的交易者而言,低库存可以当作重要的观察线索,但不可以直接当成做多的充分条件。除了每周跟踪厂库、社会库存、港口库存的数据之外,还需要持续关注煤矿复产进度、蒙煤通关、钢厂检修、汽车工程机械下游开工等高频指标。在预期与现实反复博弈的阶段,不管是焦煤还是热卷,盘面震荡幅度都偏大,切忌单边重仓押注方向,做好仓位管控,警惕消息驱动带来的急涨急跌风险。
本文仅为市场动态信息科普,不构成任何投资建议,金融产品交易风险极高,请独立判断。